Sur Extremo Noticias
La industria opera con cuatro de cada diez puntos de su capacidad ociosa y el empleo formal se resiente
En agosto el sector manufacturero utilizó apenas el 58,5% de su capacidad instalada, según el INDEC. La presión importadora en calzado e indumentaria y el costo laboral en dólares profundizan en el sistema productivo la pérdida de puestos formales y el avance de la informalidad.
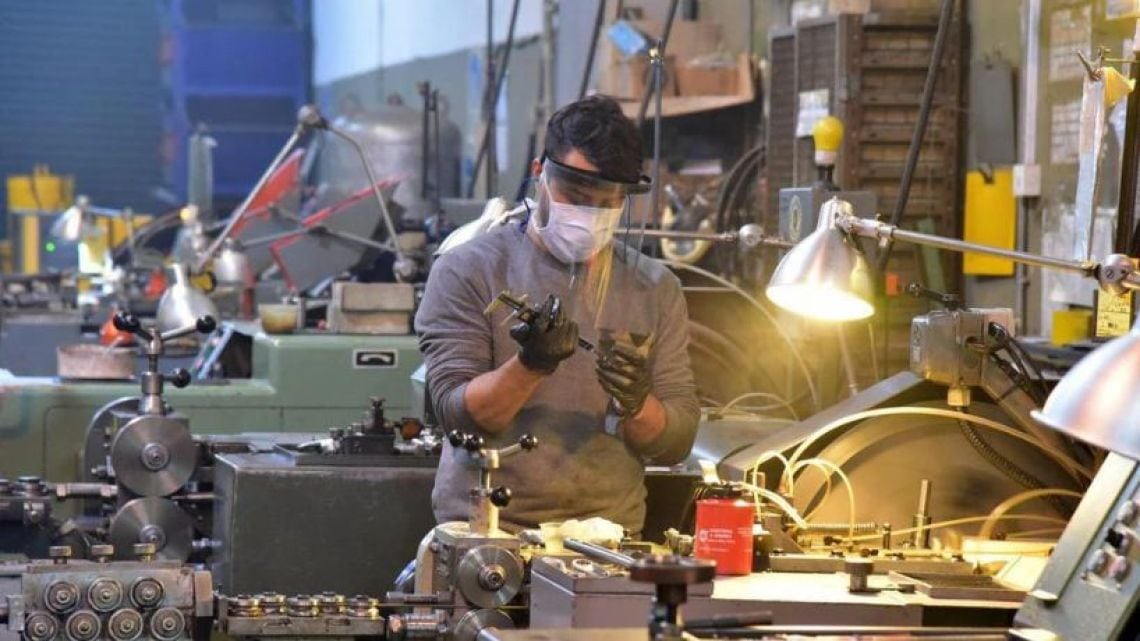
Vamos a los números: la industria manufacturera argentina cerró agosto con una utilización del 58,5% de su capacidad instalada, una cifra que apenas supera el 58,2% registrado en julio y queda por debajo del 59% que se había observado en el mismo mes del año anterior, de acuerdo con los datos difundidos por el INDEC (Instituto Nacional de Estadística y Censos). En términos concretos, esto significa que más de cuatro de cada diez puntos de la capacidad productiva del sector permanecieron inactivos durante el período analizado, un nivel de ociosidad (es decir, de capacidad disponible sin utilizar) que describe con precisión el cuadro de estancamiento que atraviesa la actividad.
El peso del comercio exterior y la presión sobre los sectores laborales intensivos
La fotografía agregada, sin embargo, esconde comportamientos sectoriales heterogéneos. En ramas que demandan una proporción considerable de mano de obra, como la fabricación de calzado y la indumentaria, la competencia de productos importados, en particular los provenientes de Asia, opera como un factor adicional de compresión sobre la demanda de trabajo local. A esa presión se suma un diferencial de costos que el periodista reproduce a partir de consultas al sector: el costo laboral en dólares de un trabajador argentino que ocupa el mismo cargo equivale, aproximadamente, al doble que el de un trabajador brasileño. La carga tributaria (el conjunto de impuestos y contribuciones que pesan sobre la actividad) acompaña esa diferencia, ya que los impuestos a la industria en Brasil resultan un 35% más bajos que los locales, lo que afecta la capacidad de competir en precios tanto en el mercado interno como en la exportación.
Cuando se coteja el desempeño de la actividad con el promedio nacional, la conclusión se reitera: el 58,5% de agosto se sostiene como uno de los registros más bajos de los últimos meses y consolida una tendencia que ya se advertía en la comparación interanual (es decir, frente al mismo período del año previo). Para los analistas consultados, la persistencia de la ociosidad constituye el indicador más elocuente de la falta de tracción inversora, dado que las fábricas, en líneas generales, producen por debajo de su umbral de rentabilidad razonable y postergan decisiones de incorporación de personal.
Del empleo formal a las changas: el camino que recorre el trabajador desplazado
Cuando una empresa industrial reduce su plantel o directamente cierra una línea de producción, el trabajador que pierde su puesto formal no siempre encuentra una alternativa equivalente en el mercado laboral. El comercio minorista, otro sector con capacidad de absorber mano de obra, atraviesa dificultades similares y, en consecuencia, no oficia de refugio. En ese contexto, la salida más frecuente es el trabajo informal (changas, ocupaciones discontinuas y empleos sin cobertura social ni aportes jubilatorios), un fenómeno que los propios relevamientos sectoriales describen como una migración desde los puestos registrados hacia empleos de baja calidad.
Crédito caro y un reclamo que se repite en el interior productivo
El acceso al crédito aparece como un problema transversal para las firmas que aún sostienen su actividad. Con tasas elevadas y un financiamiento escaso, la inversión productiva se frena y, con ella, la posibilidad de incorporar personal o de mantener los puestos existentes. Recorridas realizadas por distintas regiones industriales de la provincia de Córdoba, entre ellas Río Cuarto, Bell Ville y Marcos Juárez, registraron esa misma preocupación en cada punto consultado, lo que sugiere que la restricción no se circunscribe a un enclave puntual sino que se replica en los principales polos manufactureros del interior.
Si la normativa tributaria y la política comercial se modificaran en el sentido que reclaman los industriales, con una reducción de la carga impositiva y una revisión del régimen de importaciones, la consecuencia esperable, según los especialistas consultados, sería una mejora en la competitividad (la habilidad de una empresa para ofrecer productos a precios iguales o menores que sus rivales sin sacrificar rentabilidad) de las cadenas locales, una utilización más intensiva de la capacidad ociosa y, eventualmente, una reversión del flujo de trabajadores desde la informalidad hacia empleos registrados. En el escenario inverso, el de las reformas demoradas, el piso de ociosidad superior al 41% tiende a consolidarse y la migración hacia changas y ocupaciones sin cobertura probablemente continúe.
Comentarios
0Todavía no hay comentarios. Sé el primero.