Sur Extremo Noticias
Empresas registradas en baja: en julio se acentuó la salida de firmas del sistema formal y se profundiza la pérdida acumulada desde 2024
El registro de la Superintendencia de Riesgos del Trabajo marcó su nivel más bajo desde noviembre de 2023. Analistas apuntan a la presión importadora, la caída del salario real y la retracción del Estado como motores del fenómeno.
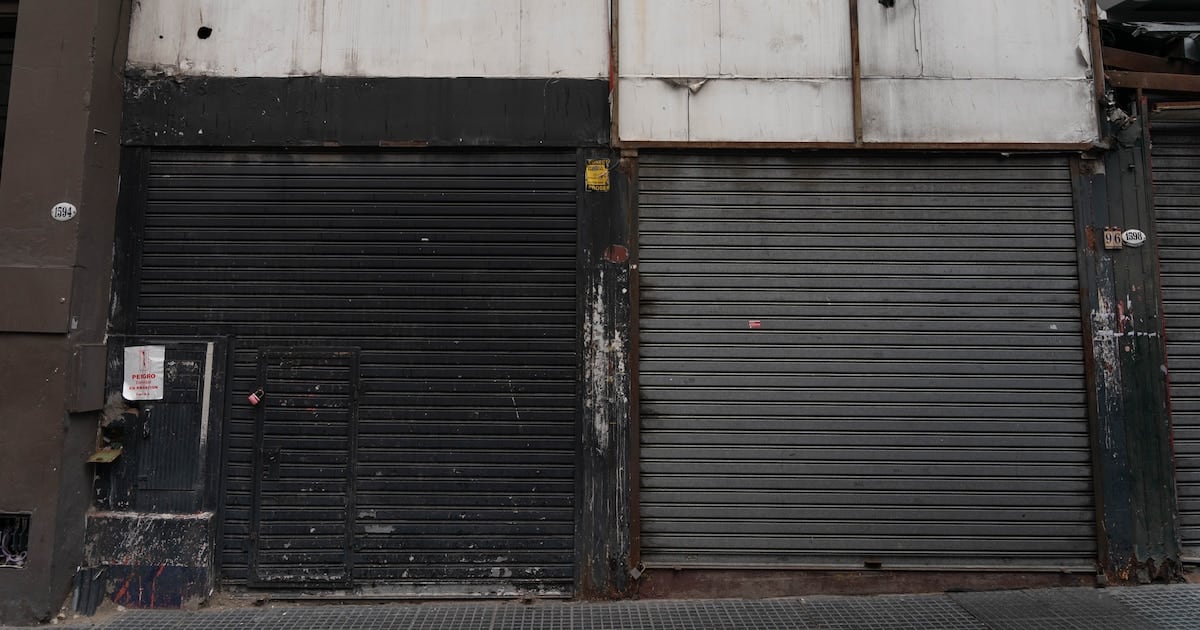
Vamos a los números: en julio de 2026 había en la Argentina 480.067 empresas registradas con al menos un empleado en relación de dependencia, de acuerdo con los datos difundidos por la Superintendencia de Riesgos del Trabajo (SRT, organismo que administra el sistema de cobertura por accidentes laborales). Se trata del nivel más bajo desde noviembre de 2023, cuando el registro contabilizaba 512.357 firmas activas, lo que ratifica una fase contractiva (de caída sostenida) que ya lleva dieciocho meses consecutivos sin variaciones positivas.
La comparación con el mismo mes del año anterior refuerza el diagnóstico. En julio de 2025 el sistema contaba con 495.221 unidades productivas, lo que implica que en los últimos doce meses se perdieron 15.154 empresas, una contracción interanual (es decir, de un año contra el otro) del orden del 3,1%. Frente al promedio nacional de los últimos tres años, que ronda las 497.800 firmas, la lectura muestra un desvío negativo cercano a los 17.700 registros, equivalente a un retroceso aproximado del 3,6% sobre esa referencia.
Cierre mensual y arrastre acumulado
En julio se concretaron 948 cierres netos respecto de junio, cuando el padrón marcaba 481.015 firmas. Fue la variación mensual más acotada del año, insuficiente para modificar la dinámica de fondo: desde febrero de 2025 ningún mes cerró con saldo positivo. El último repunte se produjo en enero de ese año, con 1.194 incorporaciones netas.
Desde el pico de la serie, alcanzado en enero de 2024 con 514.204 empresas, la caída acumulada llega a 34.137 unidades, con un promedio mensual de 1.138 firmas menos. En un horizonte más corto, en lo que va de 2026 los datos disponibles hasta junio —los últimos con apertura sectorial— muestran que comercio, industria y agro concentraron la mayor parte de las bajas, con 15.353 cierres acumulados entre las tres actividades.
- 480.067 empresas activas en julio de 2026, el registro más bajo desde noviembre de 2023.
- 948 cierres netos en julio respecto de junio: la menor variación mensual del año.
- 34.137 firmas menos desde el pico de enero de 2024, con un promedio de 1.138 bajas por mes.
- 15.154 empresas menos en la comparación interanual julio 2025–julio 2026.
- Comercio, industria y agro explican la mayor parte de los cierres contabilizados hasta junio.
Los factores que señala el análisis académico
El economista Hernán Bergstein, especialista en pequeñas y medianas empresas y docente de la Universidad Nacional de Lanús, explicó que la dinámica de cierres responde a un cóctel de presiones que convergen sobre las unidades de menor tamaño. En primer lugar, mencionó el ingreso de importaciones a precios relativamente bajos, que compiten de manera directa con la producción local —en especial con la de las pymes industriales—. A ese factor sumó la caída del salario real (es decir, del poder adquisitivo de los ingresos de los trabajadores, una vez descontada la inflación), que reduce el consumo masivo y deprime la demanda sobre las firmas que abastecen el mercado interno.
“Las empresas bajan su producción hasta cerrar porque no tienen demanda.”Hernán Bergstein, economista y docente de la Universidad Nacional de Lanús
El especialista añadió un tercer componente: la retracción del Estado como demandante de bienes y servicios. En su lectura, la menor contratación pública impacta sobre proveedores que, en muchos casos, son pequeñas y medianas firmas. A esos efectos directos se suma, describió, un mecanismo de arrastre entre empresas: cuando una compañía reduce ventas, traslada esa caída a sus proveedores, que pierden facturación, ajustan plantillas y, en el extremo, terminan cerrando. De acuerdo con su análisis, ese circuito contagia a firmas de sectores distintos y compromete los empleos asociados.
Sobre el plano normativo, cabe recordar que cualquier cambio en la legislación laboral, previsional o tributaria —por ejemplo, una eventual baja de contribuciones patronales (los aportes que las empresas pagan al sistema de seguridad social por cada empleado) o una reforma del régimen de indemnizaciones por despido— modifica el costo de mantener personal registrado. Si el escenario vigente se mantiene, los datos oficiales sugieren que la dinámica de cierres netos continuará reduciendo el padrón formal; si, por el contrario, se avanza en alivios fiscales para las pymes y se atenúa la pérdida del salario real, la presión sobre las unidades productivas podría moderarse, aunque sin revertir de manera inmediata los más de treinta y dos mil registros perdidos desde el pico de enero de 2024.
Comentarios
0Todavía no hay comentarios. Sé el primero.