 Sur Extremo Noticias
La industria pyme lleva más de dos años perdiendo empleo registrado y ya acumula una contracción del 15% en su segmento
Con ventas estancadas, costos en alza y menos pedidos, las pequeñas y medianas fábricas achicaron turnos, volcaron capacidad ociosa a reparaciones y mantenimiento y, aun así, esperan reducir los despidos en el tramo final del año.
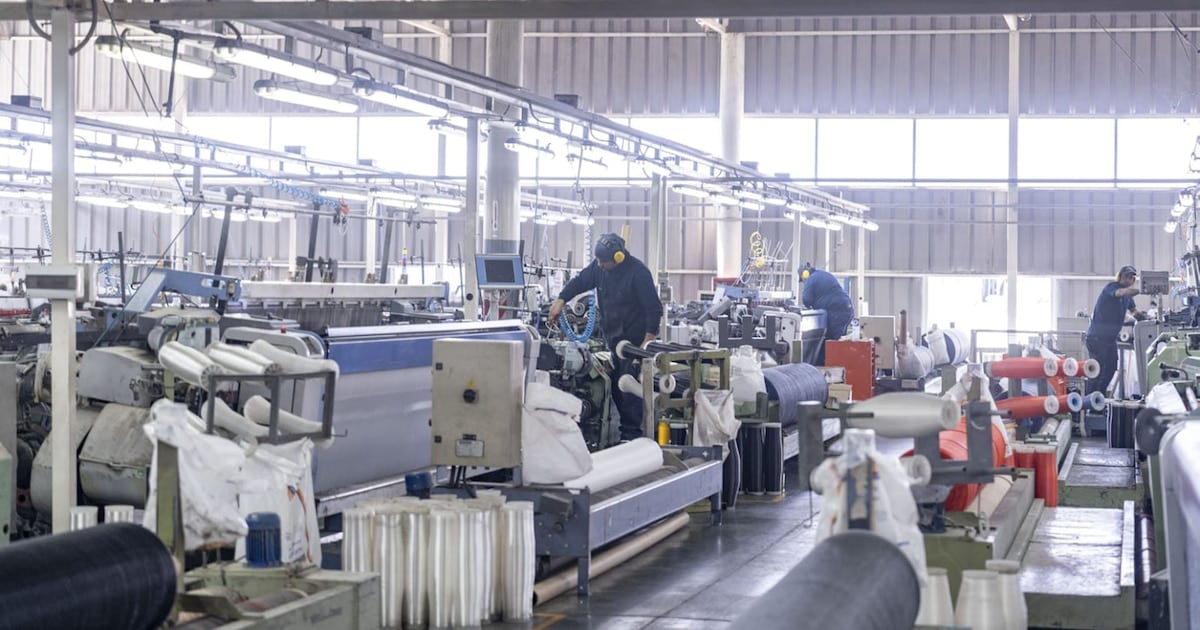
Vamos a los números. La industria pyme acumula más de dos años consecutivos destruyendo empleo registrado, en un proceso que se profundizó durante los últimos meses y que afectó con mayor intensidad a las pequeñas y medianas empresas que al promedio del sector manufacturero en su conjunto. De acuerdo con los datos difundidos por la Confederación Argentina de la Mediana Empresa (CAME), desde agosto de 2023 se perdieron cerca de 90.000 puestos asalariados formales en la industria argentina; de ese total, aproximadamente 50.000 corresponden al universo pyme, lo que representa una caída del 15% en ese segmento, frente a una baja del 8% registrada en la industria manufacturera general. En otras palabras, las pymes manufactureras vienen soportando un ajuste laboral proporcionalmente casi dos veces más severo que el del promedio sectorial, en un marco de actividad económica claramente contractivo.
El desempeño productivo acompaña ese retroceso del empleo con cifras también negativas. El Índice de Producción Industrial Pyme que elabora CAME registró en julio una caída interanual del 3,8%, aunque con una leve recuperación del 0,6% frente a junio. Esa suba mensual, sin embargo, resultó insuficiente para compensar el arrastre negativo de los meses anteriores: en los primeros siete meses del año, la producción manufacturera pyme acumuló una contracción del 6,5%, un registro que pone en perspectiva la magnitud de la crisis que atraviesan las firmas de menor tamaño relativo.
Sectores más golpeados y únicas ramas en positivo
- Químicos y plásticos: retroceso interanual del 11,3%.
- Alimentos y bebidas: caída del 9,1%.
- Metal, maquinaria, equipos y material de transporte: contracción del 5,4%.
- Papel e impresiones: baja del 3,7%.
- Textil e indumentaria: retroceso del 3,7%.
- Maderas y muebles: única rama con saldo positivo, con una mejora acumulada del 0,5% en el período.
Frente a ese cuadro de actividad en baja, las pymes industriales optaron mayoritariamente por ajustar variables de operación antes que avanzar con despidos masivos. La estrategia más extendida consistió en reducir la cantidad de turnos diarios de producción y, al mismo tiempo, reorientar parte de la capacidad instalada hacia servicios de reparación y mantenimiento de equipos, una línea de negocio que les permitió generar ingresos adicionales sin necesidad de ampliar plantilla. De manera complementaria, las firmas flexibilizaron las condiciones de cobro a sus clientes y salieron a buscar demandantes fuera de sus zonas habituales de influencia, con el objetivo de sostener el flujo de caja en un contexto de mercados claramente debilitados. En términos técnicos, se trató de un proceso de reasignación de la capacidad ociosa hacia actividades de servicio, en un intento por preservar la fuente de trabajo.
“El 70% de la producción de las pymes industriales se destina al mercado interno. Si este no tracciona, las fábricas tampoco tienen demanda.”CAME
La decisión de retener personal tiene una lógica económica concreta detrás. Capacitar y entrenar a un operario demanda tiempo y dinero, y reemplazarlo después de una desvinculación resulta considerablemente más costoso para una firma de pequeña escala. Datos oficiales de la Secretaría de Trabajo indican que el 65% de las empresas industriales mantiene estabilidad en sus nóminas incluso en períodos de ajuste, lo que sugiere que el costo de recambio de personal funciona como un ancla efectiva frente a la tentación de reducir planteles en contextos recesivos.
Hay, no obstante, señales algo más optimistas para el tramo final del año. Según un relevamiento de la consultora ManpowerGroup, la Expectativa Neta de Empleo (es decir, el saldo entre empleadores que prevén aumentar dotaciones y aquellos que planean reducirlas) muestra una mejora respecto de mediciones previas. La lectura que hacen los propios empresarios, sumada al dato de la Secretaría de Trabajo que indica que dos de cada tres firmas sostienen su personal, permite inferir que la industria pyme atravesaría el resto del año con un ritmo de despidos menor al observado en los primeros meses, aunque todavía sin perspectivas claras de revertir la caída acumulada en la producción.
Queda por ver qué ocurre si el marco regulatorio laboral cambia. Una eventual modificación de la normativa vigente podría alterar los costos de entrada y salida del personal registrado, lo que influiría directamente sobre el cálculo que hoy realizan los empleadores pyme al momento de decidir si conservan o no a sus operarios. Una legislación que eleve los costos de despido tendería a profundizar la lógica actual de preservar la plantilla por el elevado costo de reposición, mientras que un esquema que reduzca esos costos podría habilitar recortes más rápidos en momentos de caída de la demanda, con el riesgo de profundizar la pérdida de empleo registrado que arrastra el sector desde agosto de 2023.
Comentarios
0Todavía no hay comentarios. Sé el primero.