 Sur Extremo Noticias
Salarios arriba, precios abajo y carritos semivacíos: por qué el consumo sigue sin arrancar
La inflación de agosto perforó el 1,7% y los sueldos acumulan cinco meses de mejora real, pero los argentinos siguen girando sus pesos hacia el dólar en lugar de gastarlos. La morosidad retrae el crédito, los bancos se mantienen cautos y la reactivación del consumo se hace esperar en el arranque del segundo semestre.
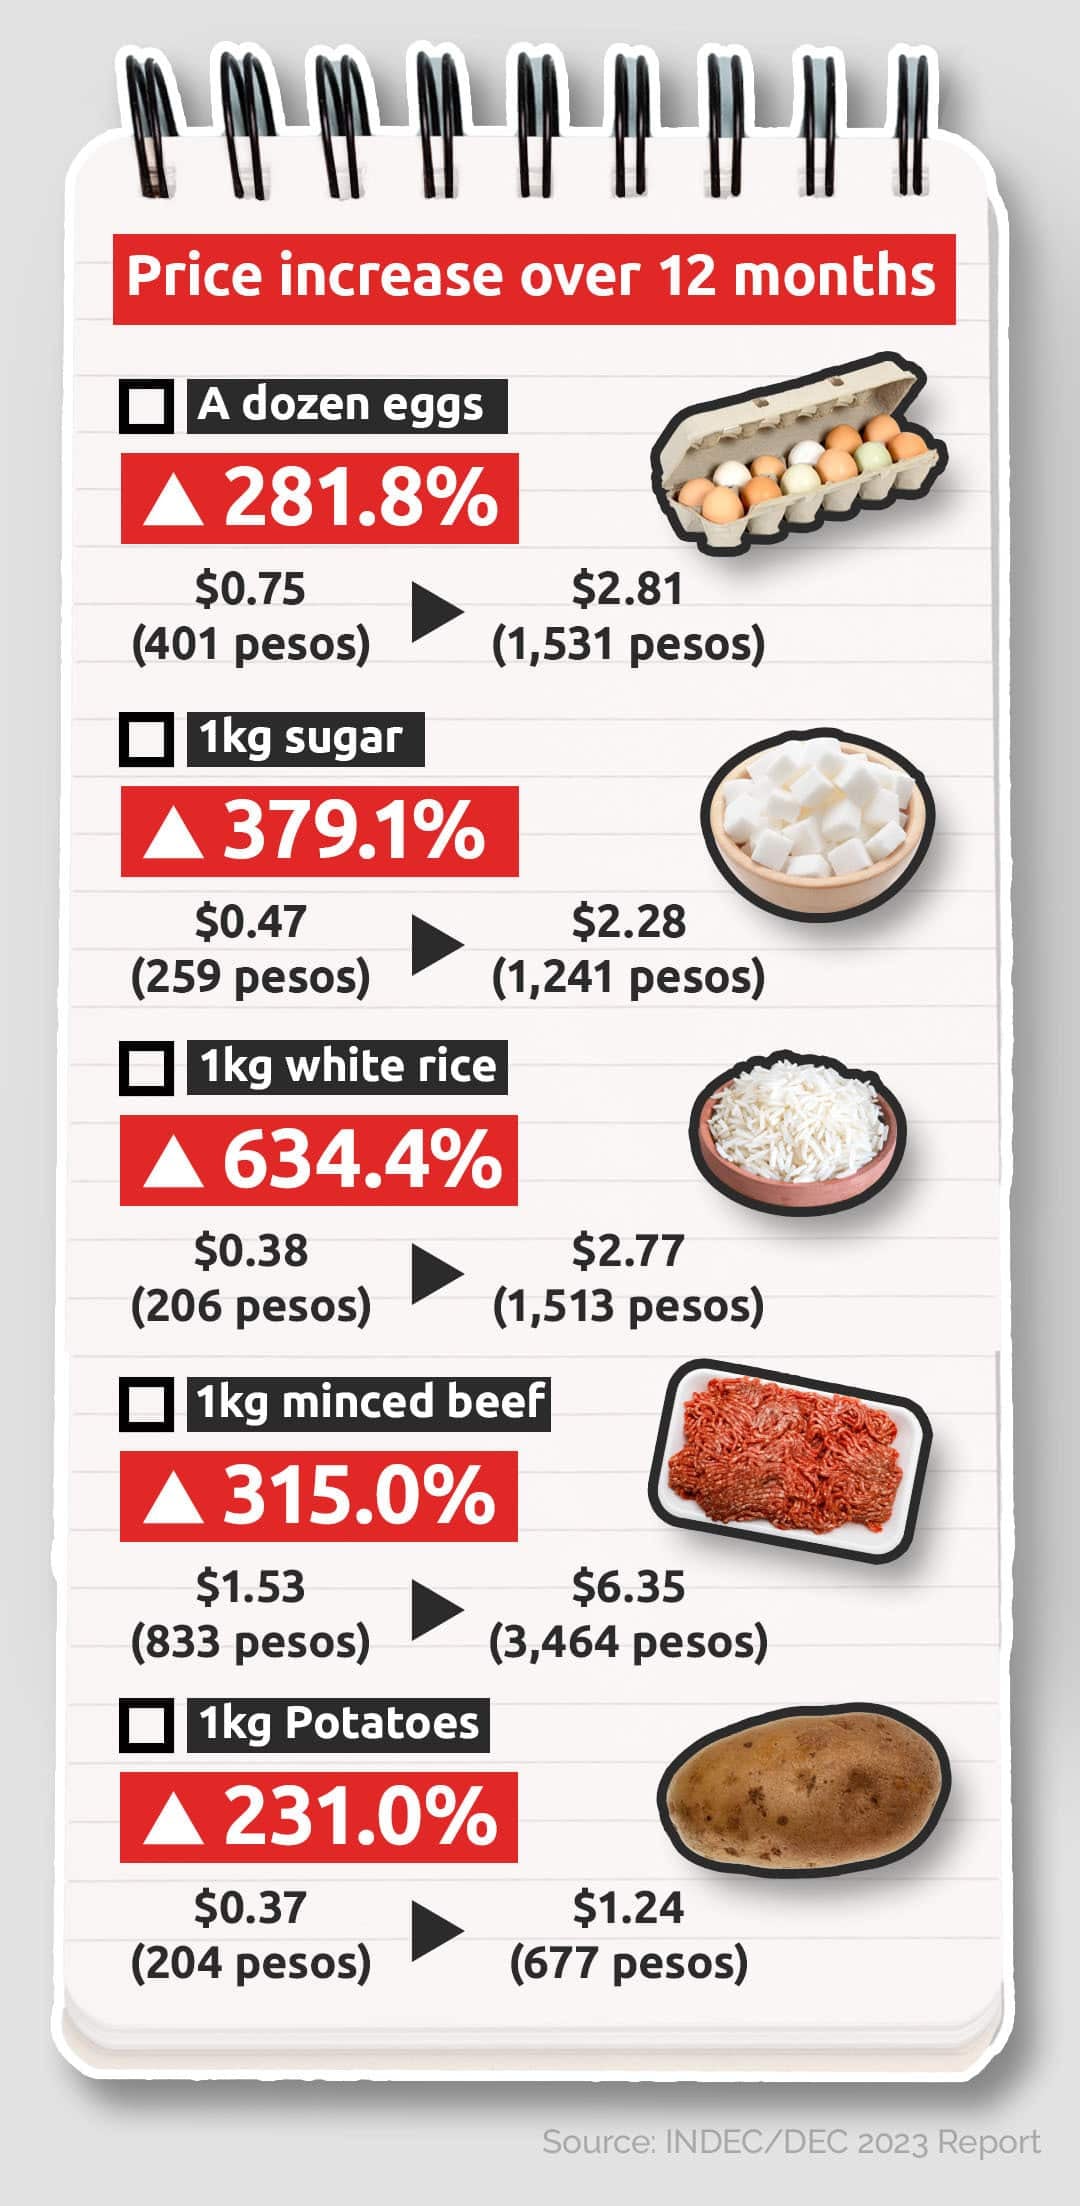
Vamos a los números. La inflación de agosto se ubicó en 1,7% mensual, la lectura más baja en mucho tiempo y un dato que trajo algo de alivio a los bolsillos que venían perdiendo la carrera contra los precios. A ese guarismo se le suma que los salarios acumulan cinco meses consecutivos de suba por encima del índice de precios al consumidor, lo que, en términos reales, significa una recomposición sostenida del poder de compra. Comparado con agosto del año anterior, cuando la inflación mensual rondaba niveles muy superiores, la fotografía actual muestra un cambio de fase. Frente al promedio nacional de los últimos doce meses, sin embargo, la mejora todavía luce modesta: se trata de un alivio progresivo más que de una recuperación consolidada.
En la teoría económica clásica, salarios reales en ascenso y precios contenidos deberían traducirse, casi de manera automática, en un rebote del consumo. En la práctica argentina de 2024 (nota del editor: el material de base corresponde a ese período), ese recorrido se está viendo interrumpido a la mitad del camino, y la pregunta clave es hacia dónde se redirige esa masa de ingresos que dejó de ser absorbida por la suba de precios.
El dinero extra se va por la vía del dólar
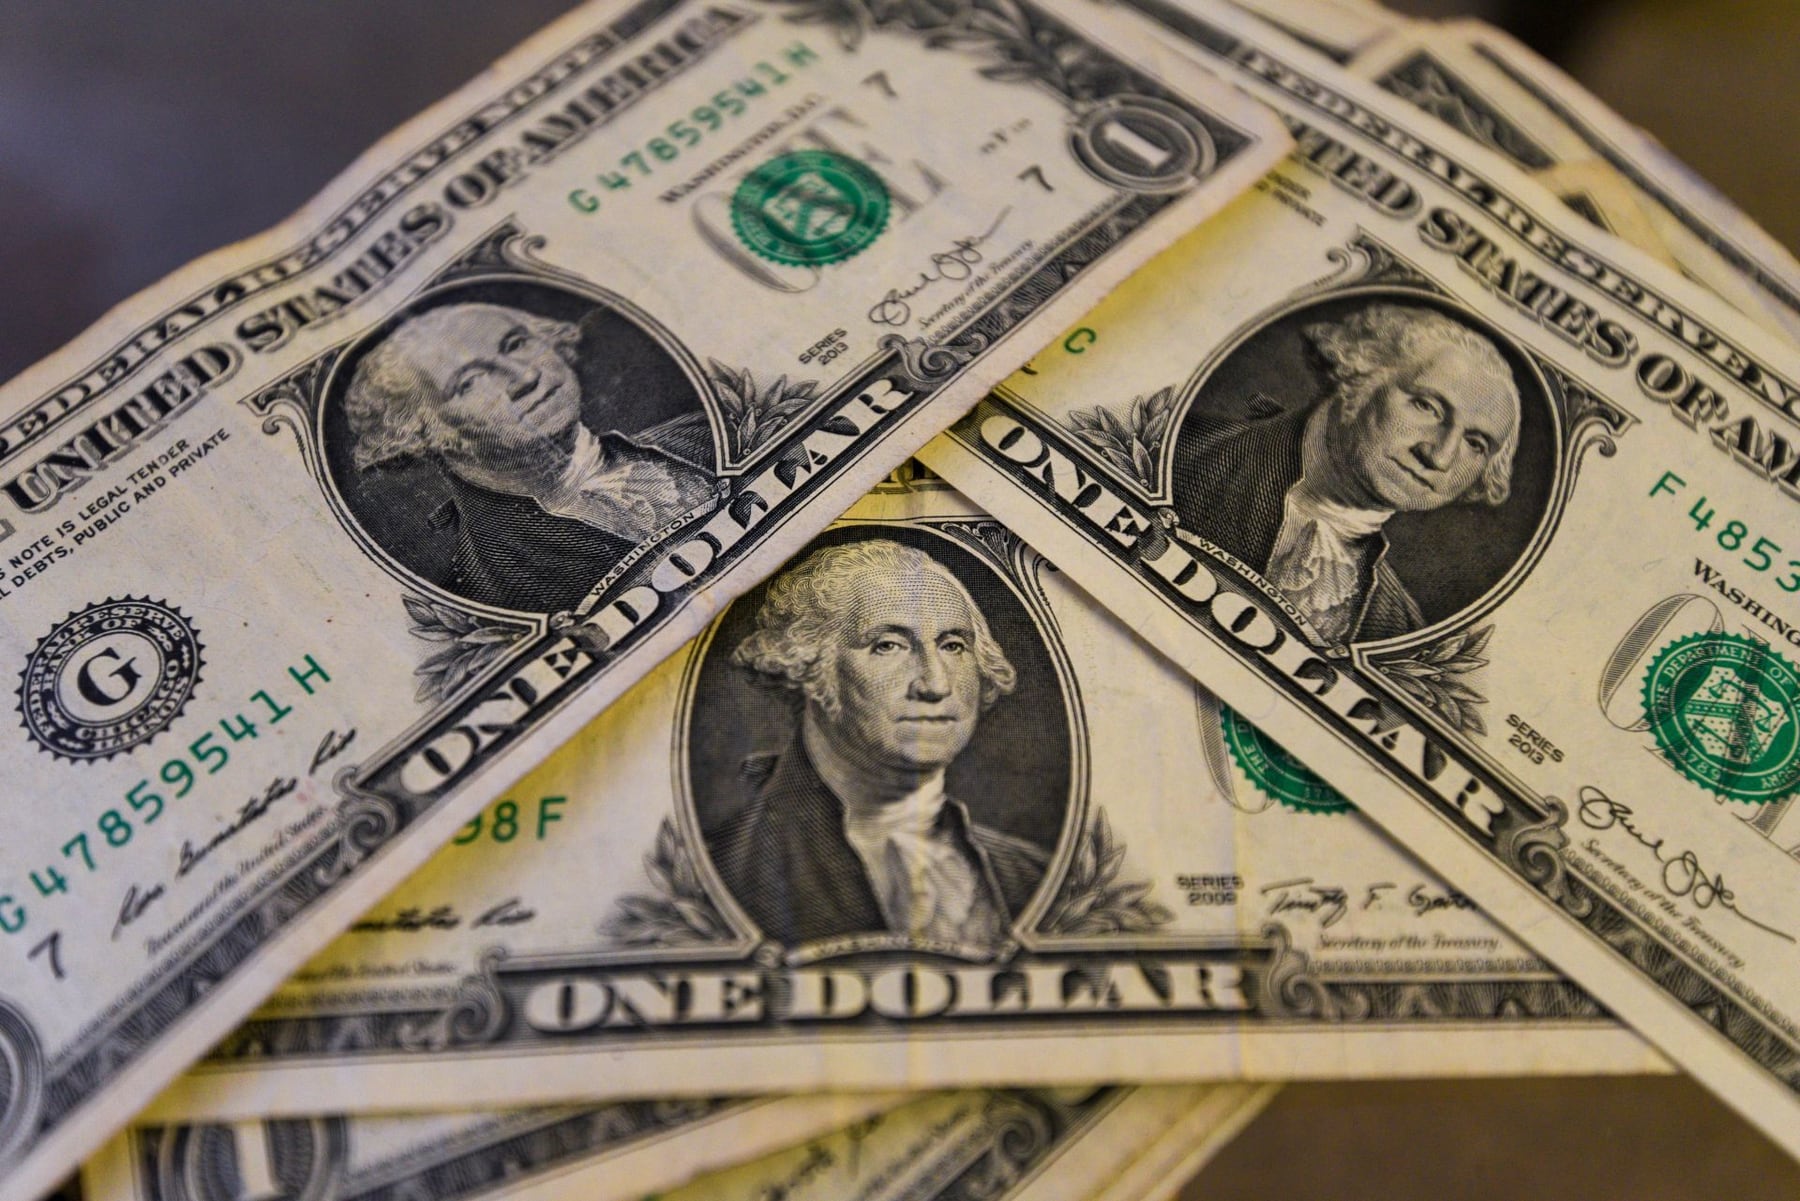
El economista Fernando Marull lo sintetizó con claridad: "Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo." Esa cautela tiene una traducción empírica muy concreta: la compra de dólares por parte del público. Solo en julio, las adquisiciones para atesoramiento (es decir, la formación de un colchón de divisas fuera del circuito productivo) se acercaron a los 3.000 millones de dólares, un salto de casi 50% respecto de los meses previos. Del total, aproximadamente un tercio quedó depositado en cuentas en moneda extranjera dentro del sistema bancario, otro tercio salió del circuito financiero formal y el resto se destinó al pago de obligaciones en dólares, fundamentalmente tarjetas de crédito con consumos dolarizados.
El mecanismo es directo: cada peso que se transforma en billete verde es un peso que no se destina a comprar un electrodoméstico, a pagar una cena fuera del hogar o a financiar unas vacaciones. El ahorro preventivo en moneda extranjera (lo que los economistas llaman "efecto sustitución hacia activos de refugio") opera como un freno efectivo sobre el consumo interno, y la pregunta sobre cuándo los argentinos se animarán a gastar sigue abierta mientras persista la incertidumbre.
Crédito en pausa y bancos con la puerta entreabierta
El crédito, que en otras coyunturas funcionó como combustible del consumo, tampoco aporta esta vez. Los bancos arrastran niveles elevados de morosidad (el atraso en el pago de cuotas y servicios financieros) heredados de los meses de mayor tensión macroeconómica, y se muestran renuentes a prestar. En la práctica, el financiamiento al consumo sigue cayendo, lo que acota las opciones de las familias para suavizar gastos de mayor monto. Se espera que las tasas de interés bajen en los próximos meses a medida que la inflación ceda, pero la cautela del sistema financiero demora esa recuperación crediticia. Si la ley que regula la actividad financiera o el régimen de tasas sufre cambios, el escenario podría modificarse: una normativa más permisiva podría acelerar el descenso de tasas y reanimar el crédito, mientras que un endurecimiento extendería la parálisis actual.
En términos sectoriales, el segundo semestre muestra una economía de dos velocidades. Las actividades ligadas a exportaciones (energía, agro y minería) crecen con fuerza impulsadas por la dinámica del mercado externo y la liquidación de divisas. En contraste, industria y construcción acumulan caídas: en julio, ambos sectores retrocedieron 5% respecto del mismo mes del año anterior, una señal de que el alivio en los salarios todavía no se derrama sobre la actividad interna más dependiente del mercado local. El promedio nacional de actividad industrial sigue por debajo de los registros de 2023, lo que refuerza esa lectura de recuperación parcial y selectiva.
Qué puede pasar en los próximos meses
Para el bolsillo, el escenario más probable en el corto plazo es de precios estables o con subas moderadas, salarios que podrían seguir ganando algo de terreno real frente a la inflación y un consumo que tardará en reactivarse mientras la incertidumbre siga empujando al ahorro en dólares. La reactivación plena del consumo, en este marco, luce más como un proceso de mediano plazo que como un quiebre de tendencia. Si la ley de presupuesto o el régimen cambiario sufriera modificaciones, el cuadro podría alterarse: una mayor estabilidad macro acompañada de señales claras podría redirigir parte de esos dólares atesorados hacia el gasto interno, mientras que la persistencia de la incertidumbre profundizaría el actual patrón de cautela.
Mientras tanto, el termómetro de cada hogar seguirá marcando otra cosa: la decisión de postergar una compra grande, renovar un electrodoméstico o volver a salir a comer afuera dependerá menos de los números macro y más de la confianza acumulada, esa variable intangible que, por ahora, sigue tirando para atrás.
Comentarios
0Todavía no hay comentarios. Sé el primero.